

Ces erreurs qui peuvent compliquer une SCI familiale
En 2024, 75 817 SCI ont été créées en France. Cela représenterait 2,43 % des créations d’entreprises sur le territoire.
Saviez-vous qu’il existe plusieurs types de SCI ? Elle peut aussi être classique, unipersonnelle ou encore familiale. La structure peut également être imposée à l’IR (impôt sur le revenu), à l’IS (impôt sur les sociétés).
La SCI familiale séduit de nombreux investisseurs, que ce soit pour acheter un bien à plusieurs, optimiser la gestion de son portefeuille ou préparer sa transmission. Mais malgré un cadre juridique strict et bien établi, certaines erreurs peuvent encore être commises.
Statuts mal rédigés, fiscalité mal anticipée ou désaccord entre associés peuvent rapidement complexifier le projet. Certaines erreurs méritent donc d’être identifiées au préalable pour limiter les risques.
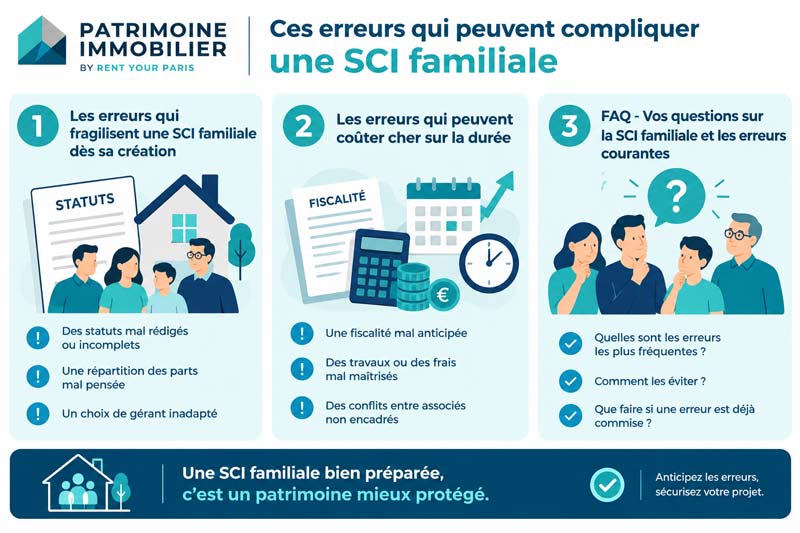
- Les erreurs qui fragilisent une SCI familiale dès sa création
- Les erreurs qui peuvent coûter cher sur la durée
- FAQ – Vos questions sur la SCI familiale et les erreurs courantes
Les erreurs qui fragilisent une SCI familiale dès sa création
L’une des principales erreurs qu’on peut observer dans une SCI familiale, revient à considérer les statuts de l’entreprise en cours de création, comme une “simple formalité administrative”.
Cela ne pourrait pas être plus faux. Les statuts sont importants. Ils :
- déterminent les pouvoirs du gérant,
- définissent les règles de majorité et les conditions de cession des parts.
Il faut que les statuts soient adaptés à la situation familiale et à la structure souhaitée. S’ils sont copiés depuis un modèle générique trouvés sur le net, ils n’auront aucune valeur ajoutée et se révéleront inadaptés.
Avant la rédaction, les associés doivent prendre en compte de nombreux éléments auxquels on ne pense pas toujours comme un décès, un divorce, le départ d’un associé ou un désaccord durable.
Les clauses d’agrément, de retrait et de cession des parts doivent être soigneusement étudiées et rédigées par l’expert-comptable ou le notaire pour définir les conditions de transmission ou de vente des parts en cas de problèmes rencontrés, tels que ceux évoqués ci-dessus.
Répartir les parts sans anticiper les désaccords
La répartition du capital est l’un des autres points de vigilance. Une SCI familiale détenue à 50-50 peut se retrouver bloquée si les deux associés s’opposent sur une décision nécessitant un commun accord. Il faut qu’une personne puisse trancher (c’est le rôle même du dirigeant).
Attention. Cela ne signifie pas qu’une répartition égalitaire est forcément à éviter. Si, pour chaque décision à prendre, vous parvenez à chaque fois à un accord, alors cette façon de faire est viable. Il est, dans tous les cas, obligatoire qu’une personne puisse trancher.
Les erreurs qui peuvent coûter cher sur la durée
Nous l’avons rapidement évoqué en amont, mais une SCI peut être imposée à l’IS (impôt sur les sociétés) ou à l’IR (impôt sur les revenus).
Cette décision doit être étudiée et anticipée par les associés car les conséquences fiscales sont importantes.
L’erreur la plus fréquente consiste à choisir l’option fiscale uniquement en fonction de l’économie d’impôt espérée à court terme. Sur le long terme, une autre solution est peut-être mieux adaptée.
Voici un exemple avec un revenu foncier estimé à 20 000 euros par an :
| SCI à l’IR | SCI à l’IS | |
| Principe | Les bénéfices sont imposés directement entre les mains des associés | La SCI paie elle-même l’impôt sur ses bénéfices : 25 % au taux normal, ou 15 % jusqu’à 42 500 € de bénéfice sous conditions |
| Exemple : 20 000 € de résultat fiscal | Les 20 000 € sont répartis entre les associés selon leur quote-part et intégrés à leur fiscalité personnelle | La SCI est imposée sur son résultat, selon le taux d’IS applicable : 3 000 € d’IS si la SCI bénéficie du taux réduit de 15 % |
| Si les bénéfices restent dans la SCI | Ils restent tout de même imposables chez les associés | Ils peuvent rester dans la SCI après paiement de l’IS |
| Amortissement du bien | Non, en principe | Oui, ce qui peut réduire le résultat fiscal |
| Revente du bien | Plus-value immobilière des particuliers, avec abattements selon la durée de détention | Plus-value calculée notamment à partir de la valeur nette comptable, avec une fiscalité potentiellement différente |
| Logique générale | Souvent adaptée à une logique patrimoniale de détention et de transmission | Peut être pertinente pour certains projets d’investissement et de capitalisation |
La location meublée est un autre point de vigilance.
Une SCI est conçue pour exercer une activité civile et la pratique habituelle de la location meublée peut avoir des conséquences sur le régime fiscal. N’hésitez pas à évoquer le sujet avec votre expert-comptable ou notaire lors de la création de votre structure.
Oublier la gestion et les événements familiaux
Créer une SCI familiale ne signifie pas que les obligations disparaissent après l’acquisition du bien. La société doit fonctionner conformément à ses statuts et respecter ses obligations administratives, comptables et fiscales.
Les associés doivent aussi éviter de mélanger leurs finances personnelles avec celles de la SCI. Les dépenses et les recettes liées au patrimoine détenu par la société doivent être correctement identifiées pour éviter tout décloisonnement et complexité en cas de contrôle fiscal.
La transmission des parts ne doit pas être envisagée uniquement au moment d’une succession. Une SCI familiale peut être utilisée dans une stratégie de transmission progressive des parts, mais elle ne supprime pas automatiquement les règles fiscales associées.
Devenez l’architecte de votre avenir en construisant avec nous votre patrimoine immobilier
FAQ – Vos questions sur la SCI familiale et les erreurs courantes
Une SCI familiale est-elle toujours une bonne idée ? »,
Une SCI familiale répond à certains objectifs de détention, de gestion ou de transmission. En revanche, elle implique aussi des règles de fonctionnement et des obligations. La pertinence de ce projet dépend surtout du patrimoine concerné, du nombre d’associés, du projet immobilier et de la stratégie de transmission.
Quelle est l’erreur la plus fréquente dans une SCI familiale ?
L’une des erreurs fréquentes consiste à utiliser des statuts standardisés sans les adapter au projet familial. Les règles concernant le gérant, les décisions collectives, la cession des parts ou la sortie d’un associé peuvent devenir problématiques si un événement familial survient. »
Pourquoi une SCI familiale à 50-50 peut-elle poser problème ? »,
Une répartition à 50-50 peut conduire à un blocage lorsque deux associés disposent de positions opposées sur une décision importante. Elle n’est pas toujours problématique. Les conséquences dépendent des statuts, des règles de majorité et des pouvoirs attribués au gérant.
Peut-on faire de la location meublée avec une SCI familiale ?
Oui, mais la location meublée peut avoir des conséquences fiscales pour une SCI. Cela relève normalement de l’impôt sur le revenu. Le caractère habituel de l’activité et le niveau des recettes doivent être étudiés entre associés et avec l’expert-comptable avant de choisir ce montage. »
Une SCI familiale permet-elle d’éviter les droits de succession ?
La SCI peut faciliter la transmission, notamment par la transmission progressive de parts sociales. Toutefois, elle ne supprime pas automatiquement les droits de succession. Elle doit être intégrée à une stratégie patrimoniale globale. »
Rechercher un article
Besoin de solutions
pour vos locations ?
Laissez -nous votre numéro, on vous rappelle !